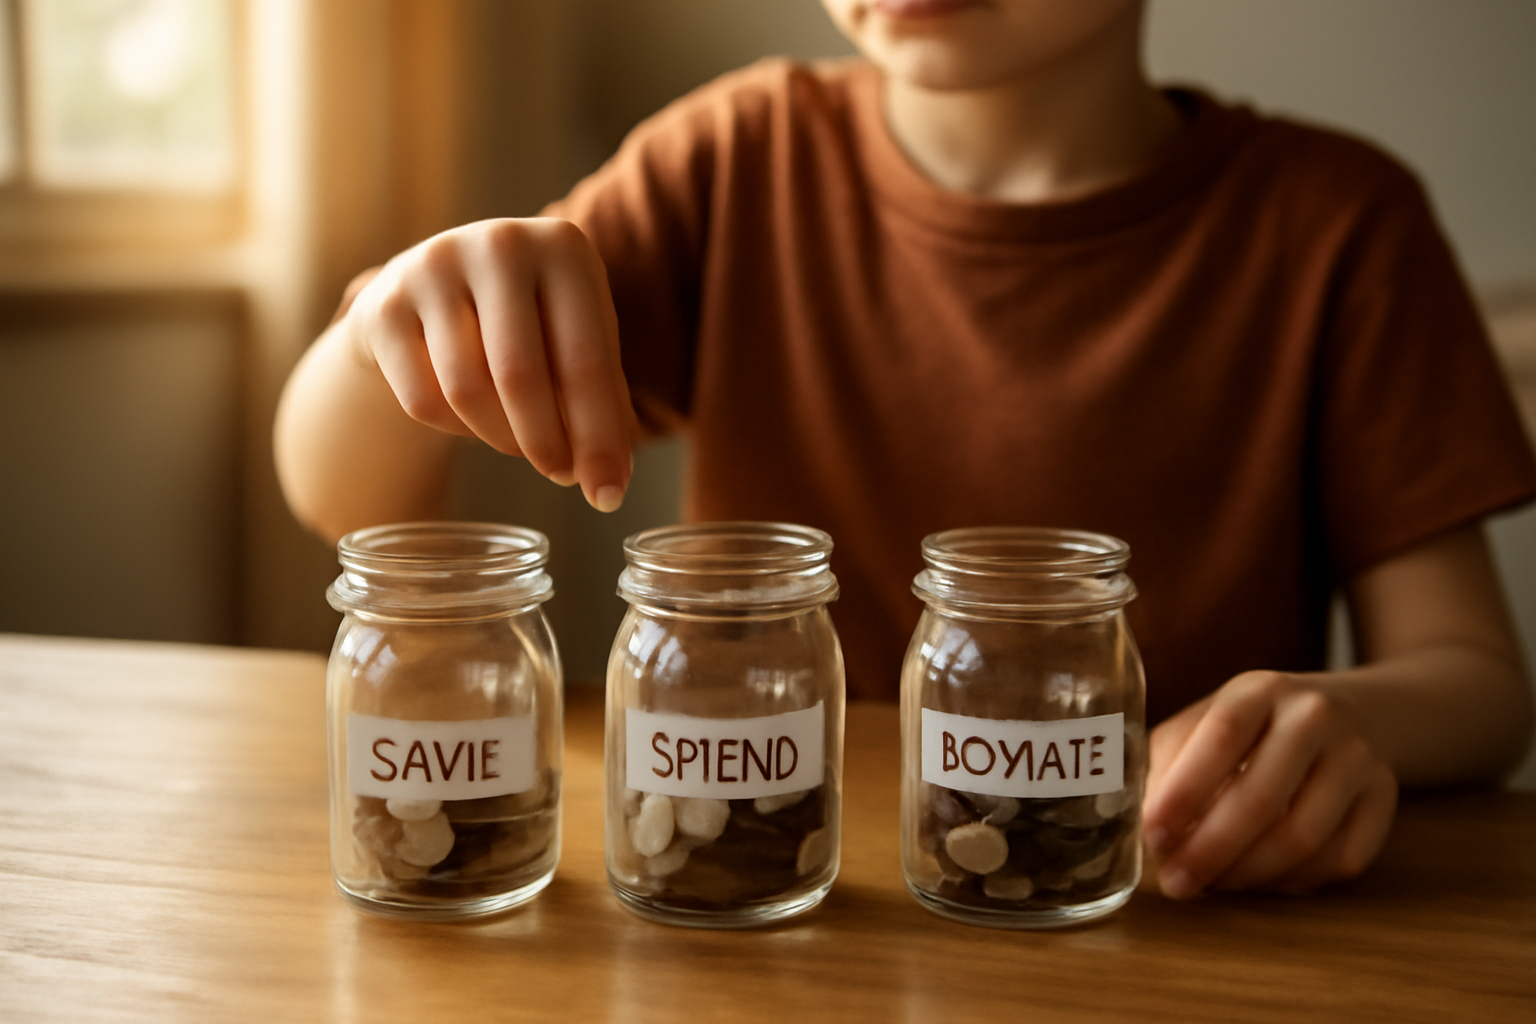
Mengajarkan anak mengelola uang saku paling efektif dimulai dari kebiasaan kecil di rumah: memberi nominal yang jelas, membiarkan anak memutuskan sendiri, lalu membicarakannya tanpa menghakimi. Kamu tidak perlu aplikasi atau kurikulum khusus. Yang dibutuhkan konsistensi dan kesabaran saat anak salah hitung atau uangnya habis sebelum waktunya.
Berikut tujuh langkah yang bisa kamu jalankan bertahap. Sesuaikan urutannya dengan usia dan karakter anak.
1. Sepakati nominal dan periode pemberiannya
Anak perlu tahu berapa uang yang akan diterima dan untuk rentang waktu berapa lama. Uang saku harian cocok untuk anak SD awal karena rentang waktunya pendek dan mudah dipahami. Anak SD akhir sampai SMP biasanya sudah bisa memegang uang saku mingguan. Untuk remaja, bulanan bisa jadi pilihan agar mereka belajar mengatur pengeluaran lebih panjang.
Hindari memberi tambahan di tengah periode tanpa alasan jelas. Kalau uang habis di hari ketiga, beri pemahaman bahwa sisanya harus ditunggu sampai jadwal berikutnya. Anak yang terbiasa mendapat tambahan setiap kali kehabisan akan sulit merasakan konsekuensi dari pengeluarannya sendiri.
2. Hitung nominal berdasarkan kebutuhan nyata, bukan perkiraan
Catat dulu pengeluaran rutin anak selama satu-dua minggu: uang jajan di kantin, ongkos transportasi kalau naik angkutan umum, iuran kelas, atau kebutuhan alat tulis. Dari catatan itu kamu bisa menentukan angka yang masuk akal.
Libatkan anak saat menghitung. Ajak dia menyebutkan pengeluaran yang biasa dia lakukan, lalu bandingkan dengan uang yang tersedia. Cara ini membuat anak memahami bahwa uang saku bukan hadiah, tetapi anggaran yang harus dikelola.
3. Beri tiga wadah: kebutuhan, keinginan, dan tabungan
Pecah uang saku ke dalam tiga pos sederhana. Kebutuhan untuk jajan dan transportasi, keinginan untuk hal yang dia suka, dan tabungan untuk tujuan tertentu. Porsi tiap pos tidak harus sama, dan bisa kamu sesuaikan bersama anak.
- Kebutuhan: makan di sekolah, ongkos, alat tulis yang habis.
- Keinginan: jajan tambahan, stiker, atau mainan kecil.
- Tabungan: untuk barang yang lebih besar yang ingin dia beli sendiri.
Wadahnya bisa berupa tiga dompet kecil, tiga celengan, atau amplop. Yang penting anak bisa melihat uangnya terpisah dan tahu ke mana setiap bagian pergi.
4. Biarkan anak mengambil keputusan, termasuk keputusan yang salah
Ini bagian yang paling sulit bagi orang tua. Anak mungkin menghabiskan uang jajannya di hari pertama lalu menyesal. Selama kebutuhannya masih aman, biarkan pengalaman itu terjadi. Kesalahan kecil sekarang lebih murah dibandingkan kesalahan besar saat dia dewasa.
Saat anak menyesal, hindari kalimat “kan sudah dibilang”. Ganti dengan pertanyaan: “Besok mau diatur bagaimana supaya cukup sampai Jumat?” Anak yang merasa dilibatkan akan lebih terbuka untuk memperbaiki caranya sendiri.
5. Ajari mencatat pengeluaran dengan cara paling sederhana
Pencatatan tidak perlu rapi seperti laporan keuangan. Buku tulis kecil di dekat tempat tidur sudah cukup. Anak menulis tanggal, pengeluaran, dan sisa uang setiap hari atau setiap kali dia membelanjakan sesuatu.
Untuk anak yang lebih besar, catatan bisa dibuat dua kolom: masuk dan keluar. Seminggu sekali, duduk bersama dan lihat ke mana uangnya pergi. Dari situ kamu bisa menunjukkan pola, misalnya uang jajan habis paling banyak di hari ada pelajaran olahraga. Pola seperti ini jauh lebih mudah dipahami daripada ceramah soal hemat.
6. Kenalkan tujuan menabung yang konkret dan dekat
Anak sulit menabung untuk sesuatu yang abstrak. Tujuan yang jelas dan bisa dicapai dalam beberapa minggu sampai beberapa bulan jauh lebih memotivasi, misalnya membeli buku seri favorit atau mainan tertentu.
Tulis targetnya, tempel di dekat celengan, dan tandai kemajuan setiap kali anak menabung. Kalau perlu, buat grafik sederhana di kertas. Melihat kemajuan secara visual membantu anak bertahan saat tergoda memakai uangnya untuk hal lain.
Kemampuan menahan keinginan sesaat ini juga berguna saat anak belajar hal lain, termasuk ketika dia mulai berpikir tentang masa depan pendidikannya. Kalau nanti dia mulai mempertimbangkan pilihan studi, ada baiknya kamu membaca panduan jurusan kuliah vs minat: cara memilih yang tepat agar diskusi soal biaya dan minat bisa berjalan lebih terarah.
7. Jadikan uang saku bahan diskusi rutin, bukan pengadilan
Luangkan waktu sekitar sepuluh menit setiap akhir pekan untuk membahas uang saku. Tanyakan apa yang menyenangkan dan apa yang membuatnya menyesal selama seminggu. Bahas juga keputusan kecil yang mungkin ingin dia ubah.
Nada percakapan menentukan apakah anak mau terbuka atau justru menyembunyikan pengeluarannya. Kalau kamu langsung menghakimi, anak akan belajar berbohong soal uang. Sebaliknya, kalau kamu mendengarkan dulu, anak akan merasa aman melaporkan apa adanya.
Diskusi ini juga kesempatan mengenalkan nilai lain, misalnya memberi sebagian uang untuk membantu teman atau kegiatan sosial. Anak yang terbiasa melihat uang sebagai alat, bukan tujuan, akan lebih mudah diajak berpikir jangka panjang.
Hal yang perlu dihindari orang tua
Beberapa kebiasaan berikut sering tanpa sengaja merusak proses belajar anak soal uang.
- Menambah uang saku setiap kali anak kehabisan, tanpa membahas penyebabnya.
- Memakai uang sebagai hukuman atau imbalan untuk nilai sekolah, karena membuat anak belajar demi uang, bukan demi pemahaman.
- Membandingkan cara anak mengelola uang dengan saudara atau temannya.
- Mengambil kembali uang tabungan anak tanpa kesepakatan.
Kalau kamu ingin membangun kebiasaan yang lebih luas, misalnya soal waktu belajar, rutinitas belajar anak: panduan menyusun yang realistis bisa jadi acuan untuk menyusun jadwal yang tidak memberatkan anak.
Menyesuaikan cara dengan usia anak
Anak usia 6 sampai 8 tahun biasanya sudah bisa membedakan uang untuk jajan dan uang untuk ditabung, tetapi masih perlu diingatkan. Di usia ini, wadah fisik seperti celengan transparan membantu anak melihat uangnya bertambah.
Anak usia 9 sampai 12 tahun sudah mampu mencatat pengeluaran sederhana dan menghitung sisa uang. Mereka juga mulai bisa memahami bahwa harga barang berbeda-beda dan perlu dibandingkan sebelum membeli.
Remaja umumnya sudah bisa mengelola uang saku bulanan, termasuk menyisihkan untuk kebutuhan yang datangnya jarang, seperti pulsa atau hadiah ulang tahun teman. Di tahap ini, diskusi bisa naik level ke pertanyaan yang lebih besar, misalnya bagaimana menyiapkan biaya pendidikan lanjutan atau memilih kegiatan yang bermanfaat. Kebiasaan mengelola uang yang tertanam sejak kecil akan sangat membantu saat anak mulai membuat rencana pendidikannya. Kalau kamu ingin merawat kebiasaan baik lain di rumah, ada baiknya membaca renungan tentang arti doa Yesus di Taman Getsemani bagi orang percaya yang bisa jadi bahan diskusi keluarga soal ketekunan dan kepercayaan.
Ringkasan
Mengajarkan anak mengelola uang saku berjalan lewat kebiasaan kecil yang dilakukan terus-menerus: nominal yang jelas, wadah terpisah, catatan sederhana, dan diskusi rutin tanpa menghakimi. Mulai dari langkah paling sederhana yang cocok dengan usia anak, lalu tambahkan bagian lain setelah kebiasaan pertama berjalan lancar.
Pertanyaan yang Sering Diajukan
Berapa nominal uang saku yang wajar untuk anak sekolah?
Nominalnya berbeda di setiap keluarga dan kota, jadi tidak ada angka tunggal yang berlaku umum. Cara paling aman adalah mencatat pengeluaran rutin anak selama satu-dua minggu, lalu menyusun nominal berdasarkan kebutuhan nyata itu. Sesuaikan juga dengan kemampuan anggaran keluarga.
Apakah anak boleh dibiarkan menghabiskan uang sakunya di hari pertama?
Boleh, selama kebutuhan pokoknya seperti makan dan transportasi masih terpenuhi. Pengalaman kehabisan uang sebelum waktunya justru mengajarkan konsekuensi yang sulit digantikan penjelasan lisan. Setelah itu, ajak anak menyusun ulang rencananya untuk periode berikutnya.
Bagaimana kalau anak tidak mau mencatat pengeluaran?
Coba permudah caranya, misalnya cukup mencatat di ponsel atau mengumpulkan struk belanja. Kalau tetap menolak, jangan dipaksa langsung. Mulai dari percakapan lisan setiap akhir pekan, lalu tawarkan pencatatan sebagai alat bantu, bukan kewajiban. Anak biasanya lebih mau mencatat ketika dia sendiri merasakan manfaatnya, misalnya uangnya jadi cukup sampai akhir minggu.